
ביטוח רכב מקיף: מה הפוליסה התקנית מחייבת כל חברה לתת
ביטוח רכב מקיף בישראל נכתב על בסיס נוסח אחד שהמדינה קבעה, הפוליסה התקנית. כל חברה חייבת לתת לפחות את מה שכתוב בו, אלא אם ויתרתם במפורש על כיסוי. מותר לה לשנות תנאי רק לטובתכם. לכן כשמשווים הצעות, כדאי לדעת מה כבר מובטח בבסיס ולהתמקד במה שנוסף מעליו.
המאמר נשען על הנוסח המלא של ההוראות לביטוח רכב פרטי, כפי שעודכן בפעם האחרונה בדצמבר 2021, ועל פוליסת רכב של הפניקס שבדקנו מולו. הנוסח חל על רכב פרטי ועל רכב מסחרי עד 3.5 טון, לא על אופנוע. מה שחל עליכם בפועל כתוב במפרט, הדף שבו רשומים הרכב, הנהגים, הסכומים וההשתתפות העצמית.
מה ההבדל בין חובה, צד ג׳ ומקיף?
ביטוח החובה עוסק בנזק גוף, כלומר פגיעה באנשים בתאונת דרכים. הוא לא משלם על פח, פנסים או רכב של מישהו אחר. בשביל זה יש את הפוליסה התקנית, והיא בנויה משני פרקים. פרק א׳ מבטח את הרכב שלכם. פרק ב׳ מבטח את האחריות שלכם לנזק לרכוש של אחרים, מה שנקרא צד ג׳.
"מקיף" הוא בדרך כלל שני הפרקים יחד. מי שקונה צד ג׳ בלבד ויתר על פרק א׳ כולו. הנוסח מתיר ויתור אחד בלבד מתוך שלושה: כיסוי תאונה, כיסוי גניבה, או פרק א׳ כולו. הוויתור נעשה בשלב ההצעה, צריך להיות מתועד אצל החברה, ונכתב במפרט.
מפני מה הרכב מבוטח בפרק א׳?
הנוסח מונה שש קבוצות של אירועים:
- אש, ברק, התפוצצות והתלקחות.
- התנגשות מקרית, התהפכות ותאונה מכל סוג.
- גניבה.
- נזק שנגרם בגלל גניבה, תוך כדי גניבה או בזמן ניסיון גניבה.
- שטפון, סערה, שלג, ברד והתפרצות הר געש.
- מעשה זדון. אם אתם או מישהו מטעמכם גרמתם לנזק בכוונה, אין כיסוי.
שני דברים נשארים בחוץ. צמיגים לא מכוסים, אלא אם נפגעו איתם גם חלקים אחרים של הרכב. תקלה מכנית, חשמלית או אלקטרונית לא מכוסה, אלא אם קרתה במהלך האירוע או בגללו. רכב שפשוט הפסיק לעבוד הוא עניין למוסך, לא לביטוח.
איך מחושב הפיצוי על נזק חלקי?
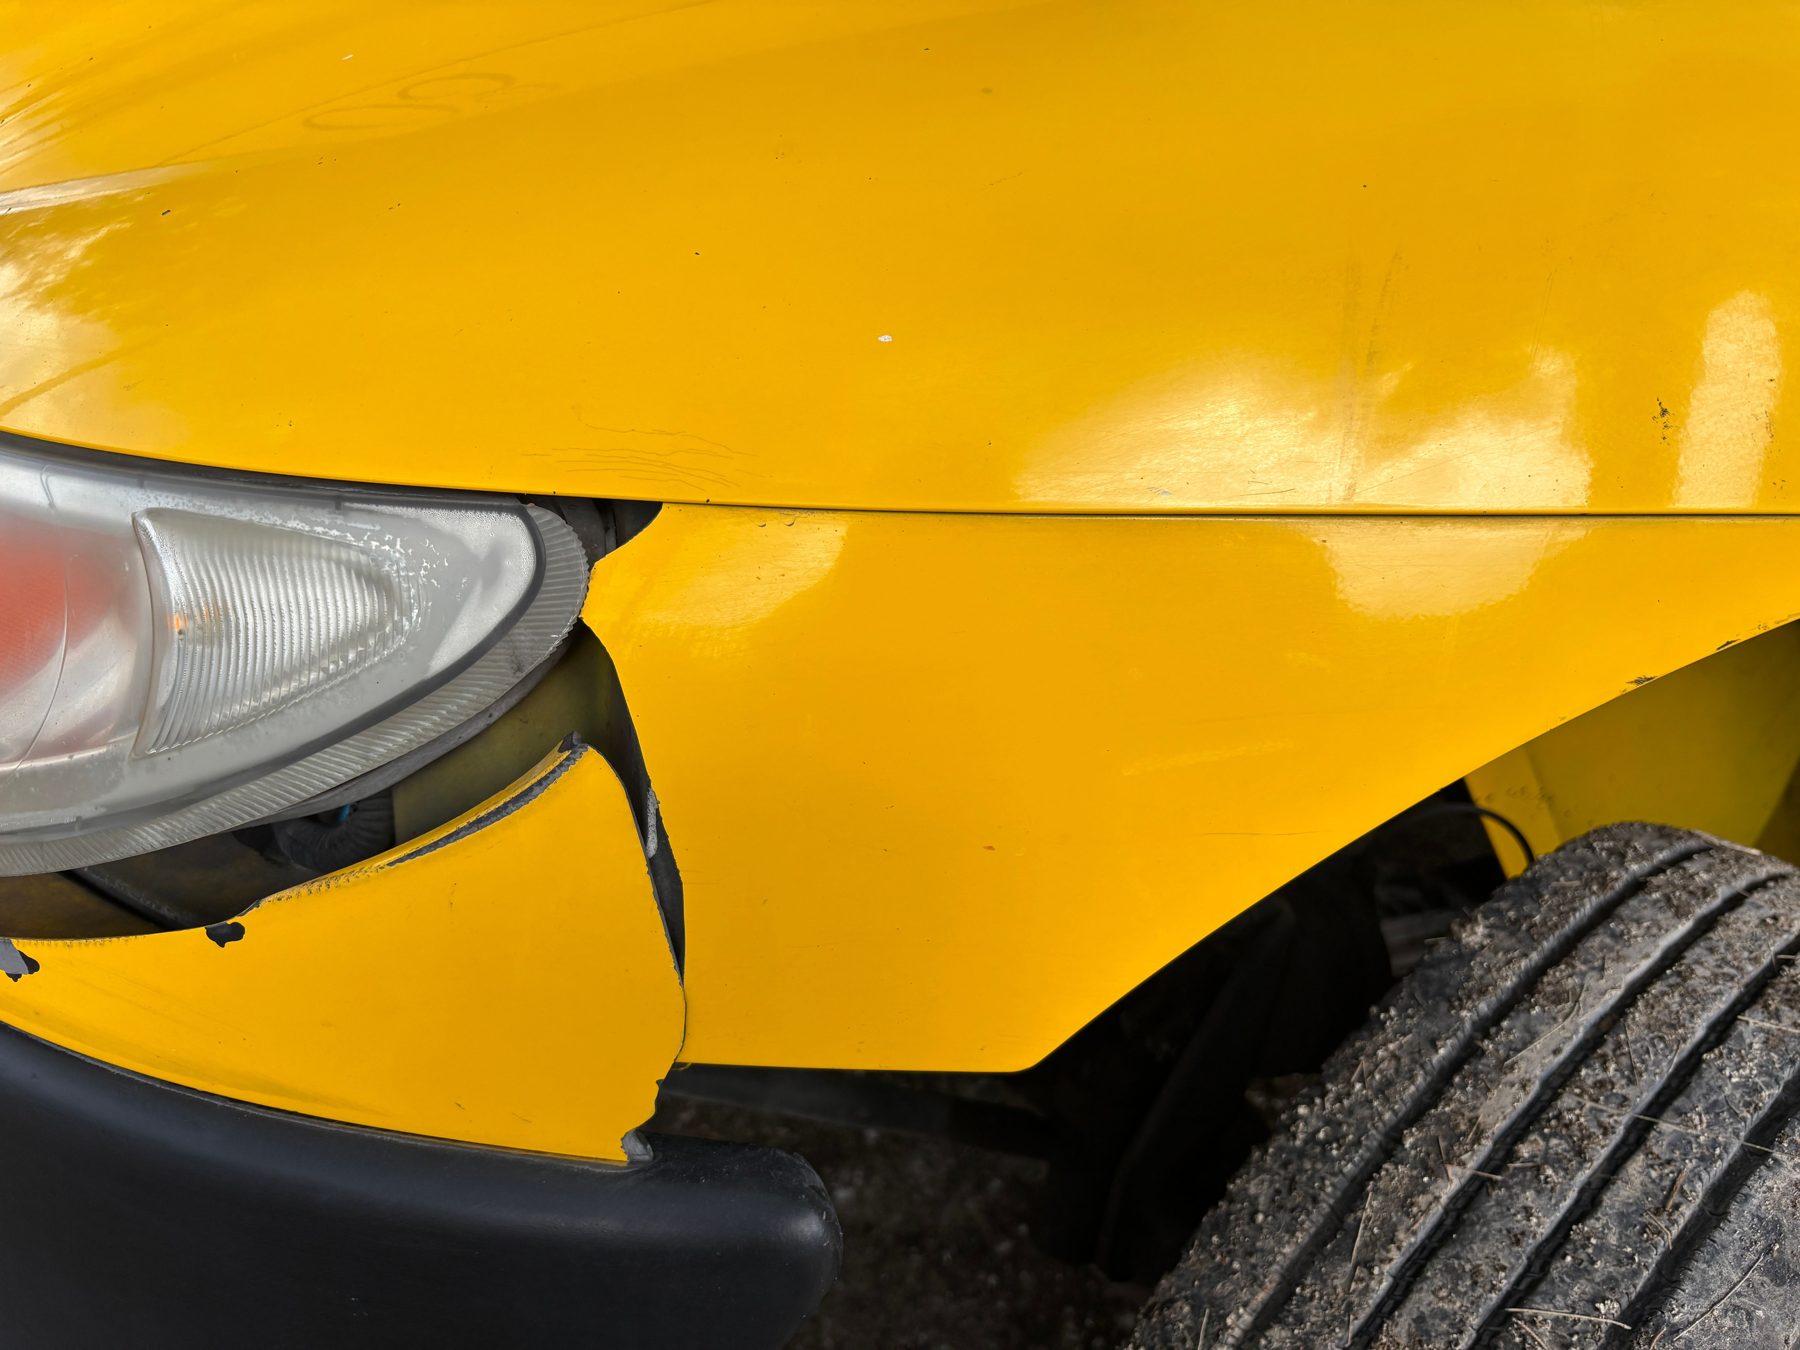
החברה בוחרת את הדרך: תשלום במזומן, תיקון, החלפת הרכב ברכב דומה או החלפת חלק. הפיצוי כולל גם ירידת ערך, כלומר הירידה בשווי הרכב אחרי תאונה, ומתווסף לו מע״מ. מי שמקזז מע״מ, למשל עסק, מקבל את הפיצוי בלי מע״מ.
כשצריך להחליף חלק מרכב או פנס, החלק החדש צריך להתאים לישן באיכות ובתכונות, והחברה משלמת את מלוא העלות. בחלקים אחרים, אם החברה בוחרת לשלם במזומן, גיל הרכב קובע:
- רכב עד גיל 9: משלמים לפי ערך חלק דומה, בלי ניכוי בלאי.
- רכב מעל גיל 9: משלמים לפי הערך הממשי של החלק, כלומר אחרי ניכוי בלאי.
ברכב עד גיל שנתיים, אם החברה מחליפה חלק, הוא צריך להיות מקורי או חדש. גיל הרכב נספר מתאריך הרישום הראשון ברישיון. אם הרכב יצא מכלל שימוש, החברה משלמת גם הוצאות סבירות לשמירה ולגרירה עד המקום הקרוב שבו אפשר לתקן אותו.
מתי רכב נחשב אובדן גמור?
אובדן גמור הוא המצב שבו החברה משלמת את מלוא ערך הרכב ביום האירוע, או מחליפה אותו ברכב דומה. לפי הנוסח זה קורה באחד המקרים האלה:
- הרכב נגנב ולא נמצא בתוך 30 יום.
- שמאי קבע שהרכב יצא מכלל שימוש והנזק הישיר, בלי ירידת ערך, הוא 60% או יותר משוויו כולל מסים.
- שמאי קבע שהרכב כבר לא ניתן לשיקום ומיועד לפירוק.
יש גם מצב ביניים. אם הנזק הוא לפחות 50% משווי הרכב, החברה רשאית לפצות כאילו היה אובדן גמור, אבל רק בהסכמתכם. אחרי תשלום על אובדן גמור, שרידי הרכב עוברים לחברה והפוליסה מסתיימת, בלי החזר על החודשים שנשארו. הפוליסה כולה מסתיימת, כולל הכיסוי לצד ג׳, ולכן רכב חדש צריך ביטוח חדש.
כמה משלמים בהשתתפות העצמית?
ההשתתפות העצמית היא הסכום שיורד מהפיצוי בכל תביעה, והיא קבועה במפרט לפי סוג הנזק. באובדן גמור היא לא מנוכה. על ירידת ערך יש תקרה: עד 1.5% מסכום הביטוח. חברה יכולה להציע השתתפות אחרת בירידת ערך רק אם חתמתם על טופס נפרד, בתמורה להנחה במחיר. אם לא חתמתם, חלה התקרה הרגילה, ויש לכם 30 יום מקבלת המפרט לבקש לשנות אותה.
כשאירוע אחד פוגע גם ברכב שלכם וגם ברכוש של אחר, משלמים השתתפות אחת. בצד ג׳ החברה משלמת לצד השני את כל הסכום וגובה מכם את ההשתתפות בנפרד. אם הנזק שגרמתם קטן מההשתתפות או שווה לה, אתם משלמים לצד השני ישירות.
מה הפוליסה התקנית לא מכסה?
- נזק שקרה מחוץ לשטח ישראל, יהודה ושומרון וחבל עזה.
- נזק תוצאתי, למשל הכנסה שהפסדתם כי הרכב במוסך.
- מלחמה, פעולות אויב ופיגועים.
- רעידת אדמה, אלא אם הכיסוי נוסף ונכתב במפרט. בביטוח רכב זו תוספת שבוחרים, והמחיר שלה מוצג בנפרד בהצעה.
- שביתות ומהומות, אלא אם נכתב אחרת במפרט.
- נזק כשהנהג היה תחת השפעת סמים מסוכנים.
- נזק בזמן שהרכב היה מגויס לצה״ל.
הנוסח גם לא כולל רכב חלופי לתקופה שהרכב במוסך, או שירות לשמשות. אלה הרחבות. אם הן חשובות לכם, בדקו שהן מופיעות במפרט ומה התנאים שלהן. מי רשאי לנהוג ולאיזו מטרה משתמשים ברכב נקבע גם הוא במפרט. נהג שלא עומד בהגדרה שם יכול להפוך תביעה לוויכוח.
מה החברה חייבת לעשות אחרי תאונה?
אתם צריכים להודיע לחברה מיד ולמסור את המסמכים שהיא מבקשת בתוך זמן סביר. מהצד שלה, הנוסח קובע לוחות זמנים:
- תשלום בתוך 30 יום מהיום שיש בידיה המידע והמסמכים הדרושים.
- ברכב שנגנב ולא נמצא בתוך 30 יום: תשלום בתוך 7 ימים מאותו יום.
- סכומים שאינם במחלוקת: בתוך 30 יום מהגשת תביעה בכתב, וגם אם השאר עוד נבדק.
- מקדמה או התחייבות כספית למוסך, כדי שתוכלו להתחיל בתיקון.
אם הצד השני דורש כסף ישירות מהחברה שלכם, היא צריכה להודיע לכם בכתב בתוך 7 ימי עסקים. יש לכם 30 יום להתנגד. ועוד כלל אחד שכדאי לזכור בזירת התאונה: אם הודיתם באחריות או הבטחתם לשלם בלי הסכמת החברה, זה לא מחייב אותה. תביעה לפי הפוליסה מתיישנת בדרך כלל שלוש שנים אחרי האירוע. אם תביעה נדחתה, כתבנו על מה מכתב הדחייה חייב לכלול.
מה זה דוח עבר ביטוחי, ומה נכנס אליו?
בפוליסה שנתית החברה שולחת לכם בתום 11 חודשים דוח שמפרט את התביעות מהשנה. כשעוברים חברה, החברה החדשה עשויה לבקש אותו. לא כל תביעה נספרת: רק תביעה ששולם עליה יותר מ-5,000 ש״ח אחרי ההשתתפות העצמית. תביעה שהחברה גבתה בחזרה לפחות 75% ממנה מצד אחר לא נכללת בדוח. לפני שמגישים תביעה על נזק קטן, כדאי לשאול את החברה איך היא תופיע בדוח.
אפשר להקפיא את הביטוח, להעביר אותו או לבטל?
כן, ולכל אחד יש כלל. אם הרכב יעמוד לפחות 30 יום, אפשר להודיע מראש על השבתה. בתקופה הזו אסור לנהוג בו, ובסופה מקבלים חלק יחסי מהמחיר של כיסוי התאונה. החלפתם רכב באמצע השנה? אפשר להעביר את הפוליסה לרכב החדש בהסכמת החברה, וההפרש במחיר מוחזר או משולם בתוך 30 יום. החברה רשאית לגבות גם תשלום על העברת הכיסוי, לפי התעריף המאושר שלה. את הביטוח אפשר לבטל בכל עת, והחברה מחזירה את החלק היחסי בתוך 14 יום. חברה שרוצה לבטל צריכה לשלוח לכם נימוקים בדואר רשום, 45 יום לפחות מראש. פוליסה משועבדת, למשל לגוף שמימן את הרכב, מתבטלת 30 יום אחרי שנשלחה התראה לבעל השעבוד.
מה לבדוק במפרט לפני שחותמים?
- האם ויתרתם על כיסוי כלשהו, ועל איזה.
- סכומי ההשתתפות העצמית לכל סוג נזק, כולל ירידת ערך.
- מי רשאי לנהוג, ולאילו מטרות מותר להשתמש ברכב.
- אילו הרחבות נוספו, כמו רכב חלופי, שמשות או רעידת אדמה.
- גבול האחריות בצד ג׳.
- כמה יעלה להחזיר את הכיסוי למצבו אחרי תביעה. אם יש תשלום כזה, המפרט צריך להציג את הנוסחה ושתי דוגמאות.
אם אתם מסדרים את כל התיק, ביטוח הדירה בנוי באותה שיטה. כתבנו על מה הפוליסה התקנית לביטוח דירה מחייבת. אפשר גם לבקש מאיתנו בדיקת תיק ביטוחי, ולראות אם יש כפילויות או חורים.
הביטוח לרכב מתחדש בקרוב?
שלחו לנו את המפרט הנוכחי, ונעבור איתכם על הכיסויים וההשתתפות העצמית לפני החידוש. לבקשת הצעה לביטוח רכב או דברו איתנו.

נכתב ונבדק על ידי רועי פרחי, סוכן ביטוח בעל רישיון L-00121813, מורשה בענפי ביטוח פנסיוני וכללי.
המקורות: הוראות הפיקוח על עסקי ביטוח (תנאי חוזה לביטוח רכב פרטי), התשמ"ו-1986, בנוסח המעודכן לתיקון התשפ"א-2021; פוליסת ביטוח רכב פרטי ומסחרי עד 3.5 טון של הפניקס, מהדורת דצמבר 2021, לצורך השוואה; פוליסת ביטוח החובה של הראל, מהדורת ספטמבר 2020, להגדרת נזק גוף. המאמר מסביר את הנוסח הבסיסי, וזה לא ייעוץ אישי או משפטי. הפוליסה שלכם יכולה לכלול הרחבות מעבר לנוסח, ומה שקובע הוא המפרט והתנאים של הפוליסה הספציפית.